薪水星期五入帳,星期一打開 App 只剩幾百塊。打去銀行問,客服說:「因為您的信貸逾期,我們依約辦理抵銷。」沒有法院公文、沒有執行命令,錢就這樣不見了。這不是銀行亂扣,而是民法與貸款契約裡本來就有的「抵銷權」。這篇說明抵銷是什麼、銀行什麼時候可以扣、哪些錢不能被抵銷、銀行該怎麼通知你,以及被抵銷之後債務該怎麼安排。
一、先分清楚:帳戶的錢不見,有三種完全不同的原因
- 法院扣押:債權人取得執行名義後,透過法院對你的存款下扣押命令。會有法院公文,找執行法院處理。詳見帳戶被凍結、存款被扣走怎麼辦。
- 警示帳戶:因刑事案件被通報,帳戶全部功能停用,錢還在但動不了。跟欠不欠錢無關。
- 銀行抵銷:你在 A 銀行有貸款或信用卡逾期,同時在 A 銀行有存款,A 銀行自己把你的存款拿去抵掉你欠它的錢。不需要法院,也不需要你同意。這是本篇要講的。
二、抵銷權是什麼?為什麼銀行可以不經法院就扣
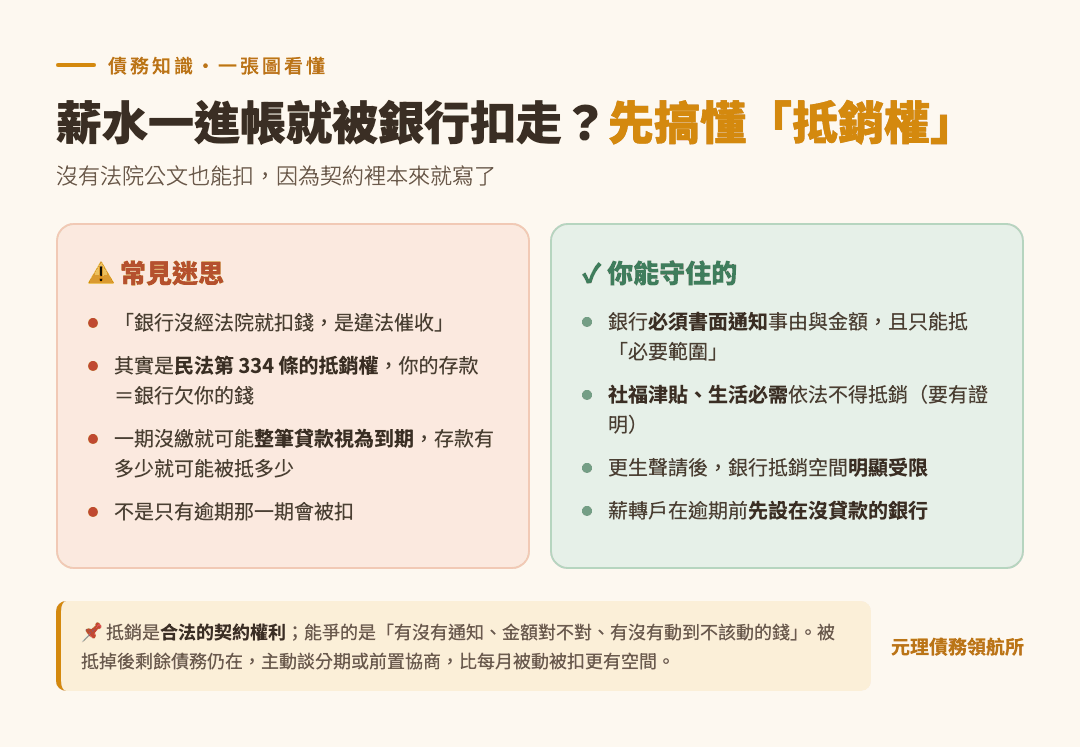
民法第 334 條規定,二人互負債務、給付種類相同、而且都已經到期,任何一方都可以用自己的債務抵銷對方的債務。套到銀行身上:你把錢存進銀行,其實是銀行欠你錢(存款是你對銀行的債權);你貸款逾期,是你欠銀行錢。兩邊都是新臺幣、都到期,銀行就可以主張抵銷。
關鍵在「都到期」。貸款契約幾乎都有加速條款:只要一期沒繳,銀行可以把整筆貸款視為全部到期。所以不是只有「逾期的那一期」可以被抵,而是整筆貸款餘額都可能成為抵銷的對象,存款有多少就可能被抵掉多少。
三、貸款契約怎麼寫:金管會的定型化契約規定
銀行的信貸、車貸、房貸契約,都要遵守金管會公告的定型化契約應記載事項。以「消費性無擔保貸款定型化契約應記載事項」第九點為例:
- 什麼時候可以抵銷:借款人不依約按期攤付本息,且債權債務已到期或依加速條款視為到期時,銀行可以把借款人及保證人存在該銀行的各種存款,在必要範圍內期前清償並抵銷。
- 保證人的存款不是第一順位:借款人自己的存款與債權足以清償時,銀行不得對保證人行使抵銷;保證人的存款要在對借款人強制執行無效果後才能抵銷。
- 銀行必須書面通知:抵銷的意思表示應以書面通知借款人及保證人,內容要包括行使抵銷權的事由、種類及數額。
- 抵銷順序:已到期的先抵、未到期的後抵;抵銷存款時,利率低的存款先抵(也就是活存通常先被動到)。
購屋貸款、購車貸款的定型化契約也有幾乎相同的抵銷條款。信用卡契約同樣普遍載有類似約定,細節以你簽的契約為準。
四、哪些錢原則上不能被抵銷
- 依法禁止扣押的錢:民法第 338 條規定,禁止扣押之債,其債務人不得主張抵銷。強制執行法上不得執行的項目,例如依法領取的社會福利津貼、社會救助或補助,以及維持債務人與共同生活親屬生活所必需的部分,銀行原則上不能拿來抵銷。不過哪些錢屬於這一類、比例怎麼算,實務上要看個案與證明,不是一句「這是生活費」就算數。相關說明可看薪水被扣三分之一怎麼辦。
- 扣押之後才產生的債權:民法第 340 條規定,帳戶已經被法院扣押後,銀行才對你取得的債權,不得拿來跟被扣押的存款抵銷。這條主要是在保護先聲請執行的其他債權人。
- 更生程序中的限制:依消費者債務清理條例第 52 條,債權人在法院裁定開始更生前對債務人負有債務(例如存款),只能在債權補報期間屆滿前抵銷,並要通知監督人或向法院陳報;債權人已經知道你聲請更生之後才對你負的債務,原則上不能抵銷。這代表更生聲請後,銀行抵銷的空間會被明顯限縮,但不是完全不能。
五、銀行沒有通知就扣,可以怎麼辦
依前述定型化契約,銀行抵銷應以書面通知並載明事由與金額。實務上通知常常是抵銷後才寄到,或者寄到舊地址。如果你完全沒收到通知,或收到的內容沒有寫明抵了哪一筆、抵多少,可以這樣做:
- 先向銀行要抵銷通知書與計算明細:確認抵銷的是哪一筆貸款、金額怎麼算、有沒有超過必要範圍。
- 金額有疑義,向銀行客訴部門申訴:銀行依法要有客訴處理機制。申訴無結果,可再向金融消費評議中心申請評議。是否成立、能不能拿回,要看契約與個案。
- 被抵掉的是社福津貼或生活必需:附上核定函、匯入紀錄等證明,向銀行主張這部分不得抵銷。
要提醒的是,抵銷本身是合法的契約權利,只要銀行照契約與法規做,很難主張它「亂扣」。真正能爭的是:有沒有通知、金額對不對、有沒有動到不該動的錢。
六、被抵銷之後,債務該怎麼安排
- 算清楚抵銷後還欠多少:抵銷會減少你的貸款餘額,但通常抵不完,剩下的部分銀行仍會繼續催收,甚至聲請支付命令或起訴。
- 薪轉戶跟貸款銀行分開:這不是脫產,而是合理的收支安排。在逾期之前就把薪轉帳戶設在沒有貸款往來的銀行,可以避免薪水一入帳就被抵掉、連房租都繳不出來的狀況。但已經逾期後才大筆搬錢,可能觸發銀行提前追討,也可能在日後更生程序中被檢視,建議先諮詢再動。
- 不要借人頭帳戶收薪水:帳戶借人可能被列警示、甚至涉及洗錢防制法責任,代價遠大於被抵銷的金額。
- 主動跟銀行談繳款方式:抵銷通常代表銀行已經把你歸類為逾期戶,與其每個月被動被扣,不如主動提出你負擔得起的分期方案。
- 債務不只一家:前置協商或更生:依消債條例第 151 條,對金融機構負債者可向最大債權銀行請求協商;協商成立後依方案繳款,各銀行原則上依協商條件處理,不再各自抵銷。若整體債務已經還不動,更生程序開始後依第 48 條與第 52 條,訴訟、執行與抵銷都會受到限制。詳見前置協商怎麼申請與更生跟協商差在哪。
七、一句話整理
銀行抵銷不是違規催收,而是契約裡白紙黑字的權利;你能做的不是阻止它,而是確認它做得對不對、把不能抵的錢守住、然後把整體債務排出一條走得完的路。本文引用的定型化契約規定與法條以目前公告版本為準,各銀行實際作業與個案認定仍有差異,重大金額爭議請先諮詢律師或專業人員。延伸閱讀:被催收騷擾怎麼辦、卡債繳不出來怎麼辦。