信箱裡出現一封法院寄來的掛號,拆開是「調解通知書」或「民事起訴狀繕本」加一張「言詞辯論期日通知書」,很多人第一反應是慌、第二反應是不想面對。但這封信其實是整個追債流程裡,你還有最多籌碼的一站:判決還沒下、執行還沒開始、金額還有得談。這篇說明收到法院通知後該分辨什麼、開庭前該準備什麼、不去會怎樣,以及這個階段還能怎麼安排債務。
一、先看清楚:你收到的是哪一種文書
法院寄來的東西不只一種,處理方式與期限完全不同,第一步是把公文上的標題、案號、股別、期日看清楚:
- 支付命令:不是開庭通知,而是「20 日內不異議就確定」的督促程序,時間最緊。詳見收到支付命令怎麼辦。
- 本票裁定:對方拿本票聲請的非訟裁定,法院不審查債務內容。詳見收到本票裁定怎麼辦。
- 調解通知書:法院或調解委員排了一個日期,請雙方到場談。這是本篇的重點之一。
- 起訴狀繕本+言詞辯論(或準備程序)期日通知書:對方正式起訴,法院通知你哪一天開庭。這是本篇另一個重點。
- 執行命令、扣押命令:代表判決或裁定已經確定,進入強制執行。詳見強制執行查封流程。
二、為什麼銀行卡債常常是直接告、不是先調解
依民事訴訟法第 403 條,金額在新臺幣 50 萬元以下的財產權爭執,原則上起訴前應先經法院調解。但同法第 406 條第 6 款給了一個例外:金融機構因消費借貸契約或信用卡契約有所請求者,法院可以逕行駁回調解聲請。這就是為什麼銀行、資產管理公司對信貸與卡債,實務上常直接走支付命令或起訴,而不是先約你去調解。
反過來說,若債權人是親友、民間金主或公司行號,50 萬以下的金錢爭執多半會先收到調解通知;即使已經進入訴訟,依第 420-1 條雙方合意也可以把案件移付調解。所以「有沒有調解」跟債權人是誰有關,不代表案件輕重。
三、收到調解通知:要去,而且要準備好數字
調解是在法院或調解委員面前,雙方談出一個都能接受的條件,常見結果是「分期還款、減免部分利息或違約金」。要特別記得兩件事:
- 調解成立的筆錄跟判決一樣有力。依第 416 條,調解成立者與訴訟上和解有同一效力,也就是對方可以直接拿調解筆錄聲請強制執行。所以簽之前,月付金一定要是你真的繳得出來的數字,不要為了當天結束而答應做不到的條件。
- 調解不成立,案件不會消失。依第 419 條,雙方到場但調解不成立時,法院可以依一方聲請當場進入訴訟辯論;聲請人在不成立證明書送達後 10 日內起訴的,視為從聲請調解時就已經起訴。也就是說,調解只是前一站,不是終點。
去之前,把總欠款、已繳金額、每月收入與必要支出算清楚,帶著證明文件到場。有數字,才有談判空間;沒數字,多半只能聽對方開條件。
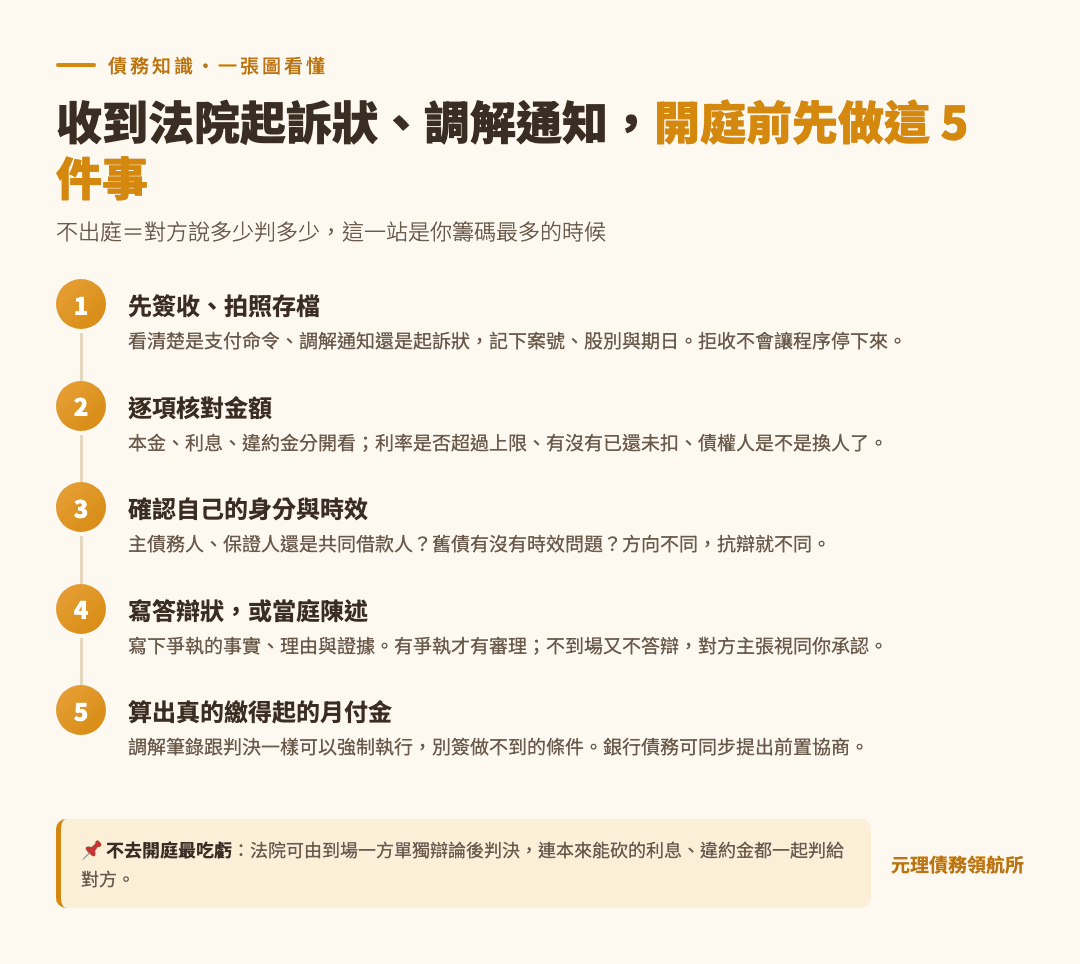
四、收到起訴狀:開庭前該做的四件事
依第 251 條,起訴狀會和言詞辯論期日通知一起送達,距離開庭至少要有 10 日的就審期間(曾行準備程序者至少 5 日)。這段時間請做四件事:
- 核對金額:把起訴狀裡的本金、利息、違約金、費用逐項對照自己的紀錄。利率有沒有超過法定上限、違約金是否重複計算、有沒有已經還過卻沒扣的部分,都是可以爭執的點。
- 確認債權人與時效:對方是原銀行還是受讓債權的資產管理公司?要求對方提出債權讓與的證明。若是多年沒動靜的舊債,先看債務時效怎麼算與債權被賣給資產管理公司怎麼辦。
- 確認自己的身分:你是主債務人、連帶保證人還是共同借款人?責任範圍不同,抗辯方向也不同。詳見保證人要負什麼責任。
- 寫答辯狀:依第 266 條,被告答辯狀要寫答辯的事實與理由、證據、以及對原告主張哪些承認、哪些爭執及理由,並附上書證影本。寫不出來,至少在開庭時當面陳述;有爭執才有審理,沒爭執法院多半照原告主張判。
五、不出庭會怎樣?
很多人選擇「不去就不會有事」,這是最吃虧的做法。依第 385 條,一方不到場時,法院可以依到場一方的聲請,由到場的一方單獨辯論後判決;經再次通知仍不到場,法院還可以依職權這麼做。再依第 280 條第 3 項,你已經合法收到通知,卻在開庭時不到場、也沒提出書狀爭執,對方主張的事實會視同自認。結果通常是:對方主張多少,判決就多少,連本來可以砍掉的利息、違約金都一併判給對方。
判決確定後就是執行名義,接下來就是扣薪、扣存款、查封。這時候才想談,籌碼已經少很多。相關流程可看薪水被扣三分之一怎麼辦。
六、這個階段還能怎麼處理債務
- 庭外和解或分期:訴訟中隨時可以跟債權人談,談成後由對方撤回起訴,或在法院作成和解筆錄。
- 金融機構債務:前置協商:依消費者債務清理條例第 151 條,對金融機構負債的人,在聲請更生或清算前,應先向最大債權金融機構請求協商,或向法院、調解委員會聲請債務清理調解。就算已經被起訴,仍可提出協商請求;但要注意,協商成立後原則上不能再聲請更生或清算,除非有不可歸責於自己的事由導致履行困難。詳見前置協商申請流程。
- 整體還不動:更生或清算:依同條例第 48 條,法院裁定開始更生程序後,對於債務人不得開始或繼續訴訟及強制執行程序(有擔保或優先權的債權除外)。這是讓多件訴訟一起按暫停的正式管道,但需要符合聲請要件並經法院裁定。詳見更生跟協商差在哪。
七、常見的錯誤反應
- 以為出庭會被抓:欠錢是民事,開庭是去講清楚金額與還款,不是被押走。詳見欠錢會被關嗎。
- 搬家不留新地址:文書會用寄存或公示送達,你沒收到不代表程序沒進行。
- 相信「付錢就能幫你撤案」的代辦:案件是債權人提的,只有債權人能撤。詳見債務代辦詐騙怎麼避。
- 簽下做不到的調解或和解條件:毀諾之後對方直接執行,連談的空間都沒了。
最後提醒:本文引用的期間與金額門檻以現行民事訴訟法為準,法院實務作法各庭仍有差異;答辯方向牽涉個案事實,建議在開庭前諮詢律師或法律扶助資源,再決定怎麼寫、怎麼談。